走进当铺:从应急周转到奢侈品变现,一文读懂现代典当行
提到当铺,很多人脑海里浮现的可能是影视剧里高高的柜台和昏暗的店面。但今天的当铺早已不是那个模样。它持牌经营、受金融监管部门约束,业务覆盖汽车抵押、房产抵押贷款、名表回收、包包回收、黄金回收等多个领域,成为不少人短期资金周转和闲置奢侈品变现的重要渠道。本文从实际使用场景出发,把当铺的业务逻辑、办理流程和注意事项讲清楚,帮助你在需要的时候少走弯路。
现代当铺到底是什么机构
当铺的正式名称是典当行,属于经批准设立的持牌金融机构,归口地方金融监管部门管理。它的核心业务是"以物融资":客户把动产或财产权利质押、抵押给典当行,换取一笔短期资金,到期还款付息后赎回当物;如果到期不赎,当物就按约定成为绝当品,由典当行依法处置。
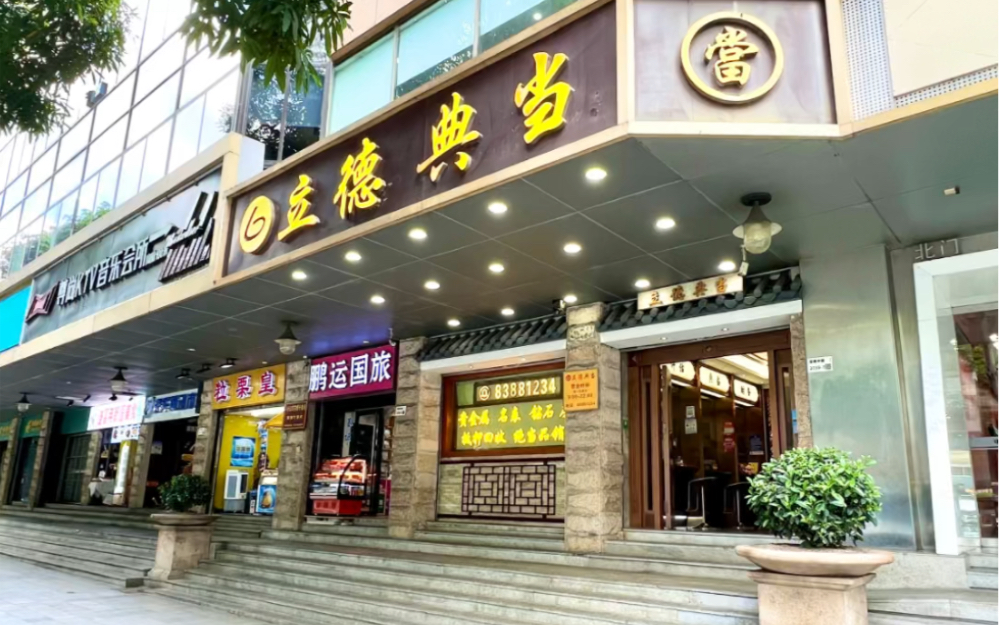
和银行信贷相比,典当行的特点很鲜明:放款快、门槛相对灵活、对征信的要求没有银行贷款那么严格,但融资成本通常更高,适合短期、小额、急用的场景。换句话说,当铺解决的是"时间差"问题,而不是长期大额融资的主力渠道。理解这一点,才能用对工具。
当铺常见业务类型一览
不同典当行侧重的品类不一样,但主流业务大致可以分成以下几类:
- 汽车抵押/汽车典当:以车辆作为抵押物申请短期借款,部分机构支持"押证不押车",车辆仍可正常使用,适合有车一族应急周转。
- 房屋抵押/房产抵押贷款:以住宅、商铺等房产作抵押,额度相对较高,适合资金需求量较大的经营者。
- 民品典当:包括黄金回收、名表回收、包包回收、奢侈品回收等,按物品评估价值放款,手续简便、到账快。
- 财产权利质押:如股权、应收账款等,具体能否办理要看当地机构和监管规定。
对普通客户来说,最常见的还是民品典当和汽车典当。前者金额小、流程短,后者额度更高但需要办理抵押登记。选择哪种方式,取决于你的资金缺口大小、用款时长以及手上有哪些可变现的资产。
名表回收、包包回收与黄金回收:奢侈品变现怎么算价
很多人走进当铺,并不是为了借钱,而是想把手里的闲置奢侈品处理掉。这类业务的关键在于估价逻辑。
名表回收主要看品牌、型号、成色、附件完整度(保卡、盒子、发票)以及市场流通热度。热门款和冷门款的回收价差距可能很大,同一块表有无保卡,报价也可能相差一截。
包包回收同样看品牌和款式热度,此外五金磨损、边角磨损、内衬状态都会影响报价。限量款、经典款通常更保值。
黄金回收相对透明,主要按当日金价和实际克重计算,再扣除一定折损。需要留意的是,不同机构在称重方式、成色判定和手续费上的规则不完全一样,建议多问几家再决定。
无论处理哪类物品,提前整理好附件、了解大致行情,都能让你在沟通时更有底气。正规当铺会当面检测、明示估价依据,而不是含糊报价。
在当铺办理业务的完整流程
以一次典型的典当业务为例,流程大致如下:
- 咨询与预评估:说明物品情况或抵押物信息,获取初步估价和费率说明。
- 当面鉴定:携带物品及本人有效身份证件到店,由专业人员检测、评估。
- 确认方案:确定当金金额、期限、综合费率,签署典当合同。
- 放款:民品类通常当场到账;汽车、房产类需办理抵押登记后放款。
- 赎当或续当:到期还款赎当;若暂时周转不开,可在规定期限内申请续当。
整个过程中,合同条款是重点。当金、利率、综合费用、期限、逾期处理方式,都要逐条看清。口头承诺不算数,白纸黑字才算。
选择附近典当行时要注意什么
搜索"附近典当行"会出来很多结果,但并不是每一家都适合你。建议从以下几个角度筛选:
- 看资质:确认对方持有典当经营许可证,营业执照经营范围包含典当业务。
- 看透明程度:正规机构会明确告知费率构成,不会在放款前临时加价。
- 看专业能力:名表、包包、黄金的鉴定需要专业设备和经验,可以观察检测流程是否规范。
- 看合同规范:条款清晰、票据齐全,赎当时能顺利取回当物。
另外提醒一句:典当行不是"什么都收"。来源不明、权属不清的物品,正规机构一律不予受理。办理汽车抵押、房产抵押贷款时,也要确认抵押登记手续是否完整,避免后续纠纷。
理性看待当铺:它是工具,不是解药
典当行的价值在于"快"和"灵活",但融资成本高于银行贷款,适合短期周转而非长期占用。如果资金缺口较大、用款周期较长,优先考虑银行信贷、政策性贷款等成本更低的渠道;典当更适合用来填补几天到几个月的临时缺口。
同时要量力而行。借款前算清楚还款来源,别把希望寄托在"到时候再说"上。绝当意味着失去当物,对名表、包包这类有情感价值的物品,更要谨慎评估。
说到底,当铺是一个存在了上千年的金融形态,它之所以延续至今,是因为确实解决了某些真实需求。理解它的规则、用对它的场景,它就是一个趁手的工具;反之,盲目使用只会增加成本。希望这篇文章能帮你在需要走进当铺时,心里有数、手上有谱。