当铺全解析:从应急周转到奢侈品变现,一文读懂现代典当行
提到当铺,很多人脑海里浮现的仍是影视剧里高柜台、昏暗灯光的老式场景。实际上,现代典当行早已是持牌经营的正规金融业态,业务范围覆盖汽车抵押、房屋抵押、黄金回收、名表回收、包包回收、奢侈品回收等多个领域,成为不少人短期资金周转和闲置资产变现的重要渠道。本文从行业运作逻辑出发,系统梳理当铺的功能定位、常见业务、费用构成与选择要点,帮助你更清晰地判断它是否适合自己。
当铺是什么:从传统押店到持牌金融机构
当铺,规范称谓为典当行,是指以财物作质押或抵押,向客户发放短期资金的机构。与银行信贷不同,典当的核心特点是"以物定贷、期限灵活、放款快",审核重点在于押品价值而非征信流水,因此对急需资金、征信记录不理想或无法提供完整财务资料的人群更为友好。
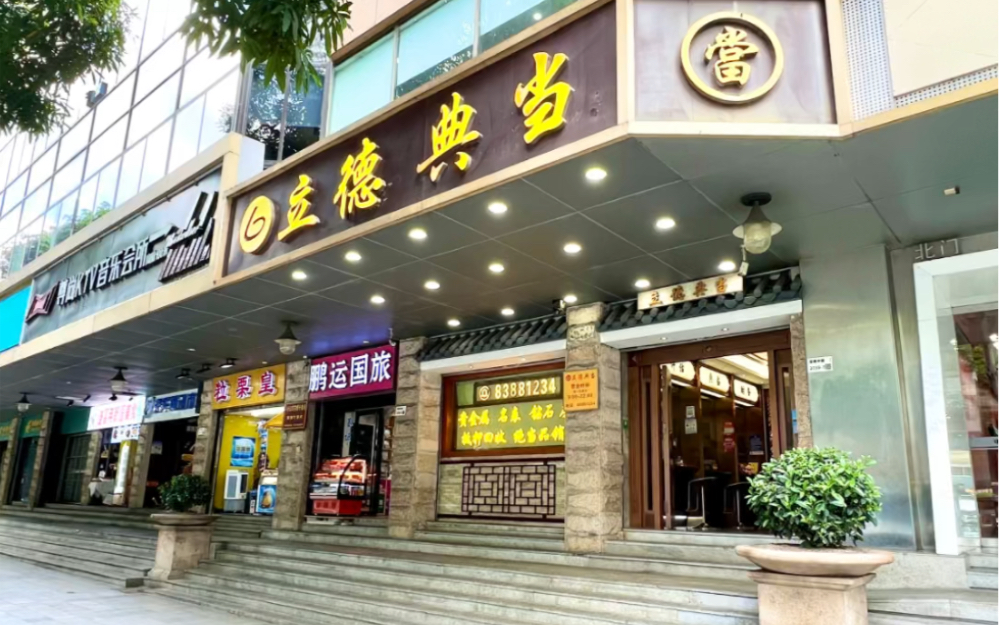
从行业属性看,典当行属于金融业中的小额融资服务环节,与银行、证券、保险、基金、信托等共同构成多层次金融服务体系。它填补的是"银行做不了、民间借贷不规范"之间的空白地带,兼具融资与流通双重功能。
- 融资功能:以押品换取短期资金,解决应急周转需求。
- 流通功能:黄金回收、名表回收、包包回收等业务,实质是闲置奢侈品的二次流通。
- 保管功能:押品在当期内由典当行负责保管,部分客户也会出于安全考虑选择典当保管。
当铺常见业务类型详解
汽车抵押与汽车典当
汽车抵押是当前典当行最活跃的业务之一。按押品状态通常分为两类:一是押车,车辆交由典当行封存保管,额度相对更高;二是不押车,仅办理抵押登记,车辆仍可正常使用,适合日常通勤需要的客户。评估时主要看车龄、里程、品牌保值率、事故记录和市场行情,放款比例一般为评估价的五至八成。
房屋抵押与房产抵押贷款
房产抵押贷款额度大、期限相对长,适合经营周转或大额支出。典当行办理房产抵押通常要求产权清晰、可办理抵押登记,评估环节会参考地段、面积、房龄和周边成交价。需要提醒的是,房产抵押涉及登记手续,办理周期比民品典当长,签约前应确认利率、综合费率、还款方式和逾期处置条款。
民品典当:黄金回收与名表回收
民品典当是当铺最传统的业务板块,涵盖黄金回收、名表回收、包包回收、奢侈品回收等。黄金按克重和成色计价,价格紧跟国际金价波动;名表回收则看重品牌、型号、附件齐全度和成色,热门款与冷门款的折价差异明显。这类业务金额小、流程快,往往可以当场评估、当场放款。
其他押品与延伸服务
除上述品类外,部分典当行还接受珠宝玉石、数码产品、艺术品等押品。与此同时,行业内也在向综合金融服务延伸,与投资咨询、保险服务、理财规划等需求形成互补,但核心仍是围绕押品价值提供融资与变现服务。
当铺的费用构成:利息与综合费怎么算
典当成本通常由两部分组成:利息和综合费用(含评估、保管、服务等)。综合费率与押品类型相关,民品质押、动产质押、房地产抵押的执行标准各有差异。实际支出还受当期长短影响,当期越短,单位时间成本感受越明显。
- 看年化而非只看月费:把各项费用折算成年化成本,便于与其他融资渠道横向比较。
- 确认续当规则:到期无法赎当时能否续当、续当费用如何计算,需提前问清。
- 明确绝当处理:逾期未赎、未续当的押品如何处理,直接关系资产安全。
如何选择靠谱的附近典当行
搜索"附近典当行"时,结果往往鱼龙混杂。判断一家当铺是否规范,可以从几个硬指标入手:是否持有典当经营许可证等合法资质、是否有固定经营场所、评估过程是否透明可查、合同条款是否书面列明费用与期限、押品是否当面封存登记。对于汽车抵押、房屋抵押这类大额业务,还应确认抵押登记是否依法办理,避免出现"一物多押"的风险。
此外,正规典当行不会在放款前收取名目繁多的"保证金""审核费",也不会承诺明显偏离市场行情的超高额度。遇到报价异常、催促签约、拒绝提供合同副本的情况,应保持警惕。
当铺适合哪些人,又不适合哪些人
当铺更适合短期、小额、急用的资金需求,例如生意上的临时垫资、突发医疗支出、信用卡到期周转,或者单纯想把闲置的黄金、名表、包包变现。它的优势在于速度快、门槛低、押品范围广。
但如果资金需求是长期的、金额巨大的,或者本身没有稳定还款来源,典当并不划算——综合成本高于银行信贷,且押品存在绝当风险。理性做法是先评估自身现金流,再比较银行、典当行、正规消费金融等不同渠道的成本与期限,选择匹配的方案。
结语
现代当铺早已不是"走投无路才去"的地方,而是一种以押品为核心的短期融资与资产变现工具。理解它的业务边界、费用结构和风险点,才能真正用好这个渠道。无论是汽车抵押、房屋抵押,还是黄金回收、名表回收、奢侈品回收,选择持牌、透明、口碑稳定的典当行,永远是第一步。