当铺全解析:从汽车抵押到名表回收,一文读懂典当行的金融逻辑
提到当铺,很多人的第一反应还停留在影视剧里高高的柜台和"虫吃鼠咬、光板没毛"的吆喝声。但现实中的典当行早已是持牌经营的正规金融业态,它填补了银行信贷与传统民间借贷之间的空白,成为不少人短期资金周转的重要渠道。本文围绕当铺的实际运作,把汽车抵押、房屋抵押、手表回收、包包回收、黄金回收等常见业务讲清楚,帮你在需要的时候少走弯路。
当铺到底是什么性质的机构
典当行是依照《典当管理办法》设立、经地方金融监管部门批准的特种金融企业,核心业务是以物作押发放当金。它和银行最大的区别在于:银行看重征信和流水,当铺更看重质押物本身的变现价值。只要物品权属清晰、价值可评估,即便借款人征信一般,也有机会在当天拿到资金。
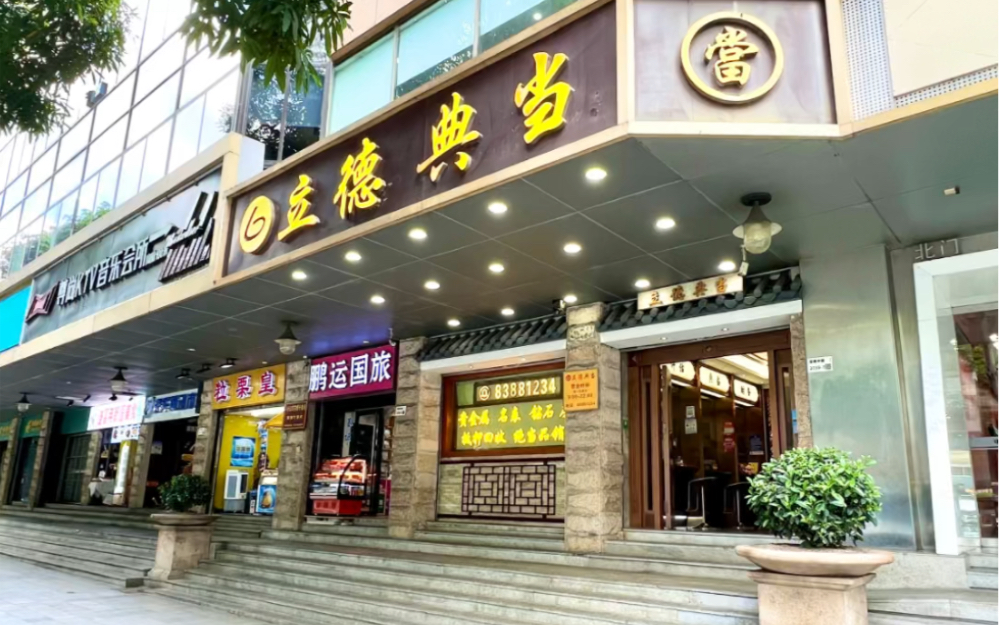
从行业属性看,当铺横跨金融服务与民品流通两个领域。一方面它提供贷款融资功能,另一方面它具备绝当物品的处置与二次流通能力,这也是名表回收、奢侈品回收等业务能够成立的基础。对于急需用钱又不想惊动亲友的人来说,典当行的私密性和放款速度是实实在在的优势。
汽车抵押与汽车典当:有车一族的快速融资通道
汽车抵押是当铺近年来增长最快的业务之一。实际操作中通常分为两种模式:一是押车,车辆存放在典当行指定车库,额度相对更高;二是不押车,办理抵押登记后车辆仍由车主使用,适合日常通勤离不开车的人群。
办理汽车典当一般需要准备身份证、车辆登记证、行驶证、购车发票及保险单据。评估环节会综合车龄、里程、车况、品牌保值率和当前二手车行情给出当金,通常在车辆评估价的五到八成之间。需要提醒的是,不押车模式下车辆不能再次抵押或私自转让,否则可能涉及法律风险。
房屋抵押与房产抵押贷款:额度大但流程要看清
房产抵押贷款是当铺业务中单笔金额最大的品类,适合经营周转、装修、教育支出等中短期资金需求。与银行房贷相比,典当行的房产抵押审批周期短、对借款人年龄和职业限制少,但综合费率更高,更适合几个月到一年内的短期周转,而不是长达十几二十年的长期负债。
办理时需确认房屋产权清晰、无查封、共有人同意抵押。评估价通常参考周边成交行情并打一定折扣,放款比例多在评估值的五到七成。签约前务必问清楚三件事:月综合费率是多少、是否存在评估费或公证费、逾期后的处理方式。把这几项写进合同,比口头承诺可靠得多。
民品典当:手表回收、包包回收与奢侈品回收
民品典当是当铺最传统也最灵活的业务,涵盖名表回收、包包回收、黄金回收、珠宝钻石、数码产品等。它的特点是单笔金额小、手续简单、随到随办,很多人把它当作"临时保管加应急取现"的组合工具。
- 名表回收:劳力士、欧米茄、百达翡丽等品牌流通性强,评估时看型号、年份、附件齐全度和机芯状态,保卡、盒子、发票齐全的成色通常能多拿一到两成。
- 包包回收:爱马仕、香奈儿、路易威登等经典款保值率较高,限量款和热门色号溢价明显,磨损、五金氧化会直接影响估价。
- 黄金回收:按当日金价结合纯度折算,足金、K金、金条、金饰均可,称重和检测过程建议全程在场。
- 奢侈品回收:涵盖服饰、配饰、酒类等,品牌热度与真伪鉴定是定价核心。
选择民品典当时,优先找有专业鉴定师、检测设备齐全的正规当铺,交易前索要书面估价单,避免"先高后低"的套路。
怎么判断附近典当行是否靠谱
搜索"附近典当行"会跳出大量结果,筛选时可以从几个硬指标入手:一看是否悬挂《典当经营许可证》和营业执照,二看注册资本与经营年限,三看是否有固定经营场所而非临时摊位,四看收费是否明码标价、合同条款是否清晰。正规机构不会在放款前收取"保证金""手续费"等名目的前期费用。
另外,建议提前电话咨询所需材料和大致额度,避免白跑一趟。对于价值较高的物品,可以多比较两三家给出的估价,差距过大时更要谨慎。
当铺与银行、基金、保险等金融工具如何搭配
把当铺放在整个金融体系里看,它的定位是短期流动性补充工具。日常理财可以依靠银行储蓄、基金定投、保险保障构建基础盘,遇到突发资金缺口时,典当行的汽车抵押、房产抵押贷款能快速补位,而名表回收、黄金回收则相当于把闲置资产盘活。理性做法是:长期资金需求走银行,短期应急用典当,闲置奢侈品择机变现,三者各司其职,避免用高成本资金去覆盖长期负债。
说到底,当铺不是"走投无路才去的地方",而是一种成熟的资产管理选项。看懂费率、看清合同、选对机构,它就能在关键时刻真正帮上忙。