当铺全解析:从应急融资到奢侈品变现,一文读懂典当行的门道
提到当铺,很多人的第一反应还停留在影视剧里高高的柜台和压低声音的掌柜。实际上,现代典当行早已是持牌经营的正规金融机构,业务范围覆盖汽车抵押、房产抵押贷款、黄金回收、名表回收、包包回收等多个领域。对于急需资金周转、又不想走银行贷款漫长流程的人来说,典当行提供了一条灵活、快速的融资通道。本文从行业运作逻辑出发,把当铺能做什么、怎么收费、有哪些坑,一次讲清楚。
现代当铺到底是什么机构
典当行是依照《典当管理办法》设立、经地方金融监管部门批准的特许经营机构,本质上做的是"以物换钱"的短期质押或抵押贷款生意。与银行信贷不同,典当行不看征信报告、不查流水、不要求稳定工作证明,核心风控手段是押品本身的价值。客户把动产质押或不动产抵押给典当行,换取一笔期限通常为一个月到半年的资金,到期还本付息赎回押品;如果逾期不赎,典当行有权按约定处置押品,这就是所谓的"绝当"。
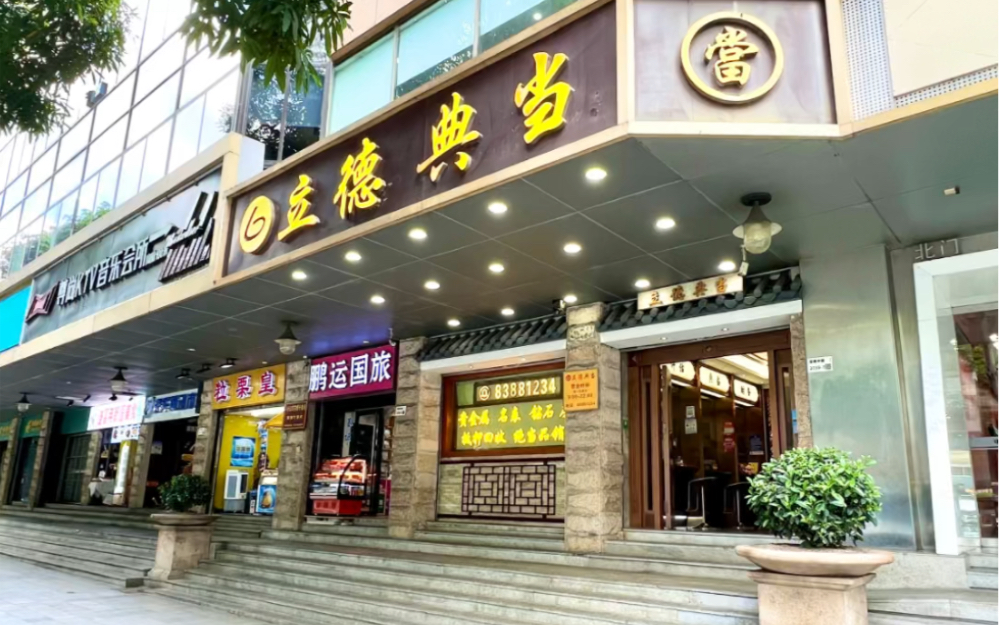
从行业属性看,典当属于金融服务业中的小额、短期、应急融资细分市场,与银行、证券、保险、基金、信托等共同构成多层次金融体系。它的价值不在于利率低,而在于速度快、门槛低、押品范围广。银行不愿意做的小额急单、非标资产质押,恰恰是典当行的生存空间。
当铺的核心业务板块
汽车抵押与汽车典当
汽车抵押是当下典当行最活跃的业务之一。客户将车辆作为抵押物申请贷款,分为"押车"和"不押车"两种模式。押车模式额度更高、利率相对更低,车辆停放在典当行指定车库;不押车模式只办理抵押登记、安装 GPS,车辆仍由客户日常使用,适合上班通勤离不开车的人群。评估环节主要看品牌、车龄、行驶里程、车况和当前二手车行情,通常能贷到车辆评估价的五到八成。需要提醒的是,办理汽车抵押必须确认典当行具备相应资质,抵押登记手续要齐全,避免出现一车多押的纠纷。
房屋抵押贷款
房产抵押贷款在典当业务中属于大额品种,适合有房但短期急需大笔资金、又来不及等银行审批的客户。典当行对房产的评估侧重地段、面积、产权清晰度和变现能力,住宅、商铺、写字楼均可作为抵押物。相比银行房产抵押贷款动辄半个月以上的审批周期,典当行的流程可以压缩到数天。不过房产抵押涉及金额大、法律关系复杂,签约前务必核实典当行的经营许可证,明确综合费率、逾期处置条款和赎当流程。
民品典当与奢侈品回收
民品典当是当铺最传统的业务,也是普通人接触最多的一类。黄金回收、名表回收、手表回收、包包回收、奢侈品回收都属于这个范畴。黄金按当日金价和成色折算,透明度较高;名表回收则要看品牌热度、型号稀缺性、附件是否齐全(保卡、盒子、发票),劳力士、百达翡丽、爱彼等热门款流通性好,折价相对可控,冷门款折价幅度会明显加大。奢侈品包包同理,经典款、限量款保值率高,过季款和成色较差的折价较多。这类业务既可以做成"典当"(到期赎回),也可以做成"回收"(一次性买断),客户可以根据自己是否想保留物品来选择。
当铺的收费结构与成本计算
典当行的费用通常由两部分构成:一是按借款金额收取的综合费用(包含利息、服务费、保管费等),二是评估费、登记费等杂项。综合费率受监管上限约束,不同地区、不同押品类型标准不同,动产质押与不动产抵押的费率也有差异。客户在比较不同典当行时,不能只看月费率数字,要把所有费用加总,折算成实际年化成本再判断。举例来说,同样借十万元用三个月,A 家月综合费率低但收取较高的评估费,B 家费率略高但杂费少,最终总支出可能反过来。签约前要求对方出具完整的费用清单,是保护自己的基本动作。
选择附近典当行的实用判断标准
- 查资质:正规典当行应持有《典当经营许可证》《特种行业许可证》和营业执照,三证齐全且悬挂在营业场所醒目位置。
- 看评估是否透明:专业典当行会当面说明评估依据,黄金称重、名表鉴定、车辆检测都有可核对的流程,而不是随口报价。
- 问清赎当规则:续当怎么操作、逾期多久算绝当、绝当后如何处置,这些条款必须写进合同,口头承诺不作数。
- 比费率也比服务:就近选择附近典当行不仅方便办理和赎当,出现问题时也更容易当面沟通。
- 警惕异常高额度承诺:押品能贷多少取决于实际价值,任何不看实物就承诺高额度的说法都值得怀疑。
典当与银行贷款、民间借贷的区别
把典当行放在整个融资市场里看,它的定位很清晰。银行贷款利率低、额度大、期限长,但审批严格、放款慢,对征信和收入证明要求高;民间借贷灵活但缺乏监管,利率和风险都不透明;典当行则介于两者之间——持牌合规、放款快、不看征信,代价是综合成本高于银行。对于短期周转、押品明确、用款时间以月计的场景,典当是性价比较高的选择;对于长期大额资金需求,还是应该优先考虑银行渠道。
另外需要区分"典当"和"回收"两种模式。典当是借贷关系,物品所有权仍归客户,还本付息后可赎回;回收是买卖关系,一手交物一手交钱,之后物品归典当行所有。黄金回收、名表回收、包包回收多采用后者,适合确定不再保留物品的客户。理解这个区别,才能根据自己的实际需求选对方式。
常见误区与风险提示
第一个误区是把典当行当成"最后的选择"。事实上不少企业主和高净值人群会主动用典当行做短期资金调度,把名表、车辆等闲置资产盘活,避免打乱长期投资安排。第二个误区是忽视合同细节,尤其是续当期限和绝当条款,一旦逾期,押品可能被处置,损失远超借款金额。第三个误区是轻信"低价费率"宣传,忽略了隐性收费。
风险方面,务必选择持牌机构,远离无资质的"寄卖行""回收店"冒充的典当业务;办理汽车抵押、房产抵押时要亲自到场完成登记手续,不要将证件原件随意交给他人;黄金、名表等贵重物品交接时,要求当面封存并留存凭证。做到这几点,典当行的应急融资功能就能为我所用,而不是变成新的负担。
总的来说,当铺是一个被低估的金融工具。它不解决长期资金问题,但在短期周转、押品变现这两个场景里,效率优势明显。理解它的业务边界、收费逻辑和风险点,比单纯比较哪家费率低更重要。